퇴직연금수령방법을 고를 때는 연금으로 나누어 받을지, 일시금으로 받을지 비교하고 먼저 자신의 DB·DC 가입 현황과 IRP 계좌를 확인하세요. 고용노동부는 퇴직연금을 적립·운용하다가 55세 이후 연금 또는 일시금으로 수령할 수 있는 제도로 설명합니다. 실제 선택 가능 여부는 본인의 조건과 금융회사 안내에 따라 살펴봐야 합니다.
연금과 일시금은 어떻게 다를까?
| 구분 | 받는 방식 | 선택을 준비할 때 살펴볼 점 |
|---|---|---|
| 연금 | 적립된 퇴직급여를 나누어 받는 방식 | 본인에게 적용되는 개시 조건과 지급 주기·금액을 금융회사 안내에서 살펴보기 |
| 일시금 | 퇴직급여를 한 번에 받는 방식 | 본인에게 적용되는 지급 조건과 세금·실수령액을 금융회사 안내에서 살펴보기 |
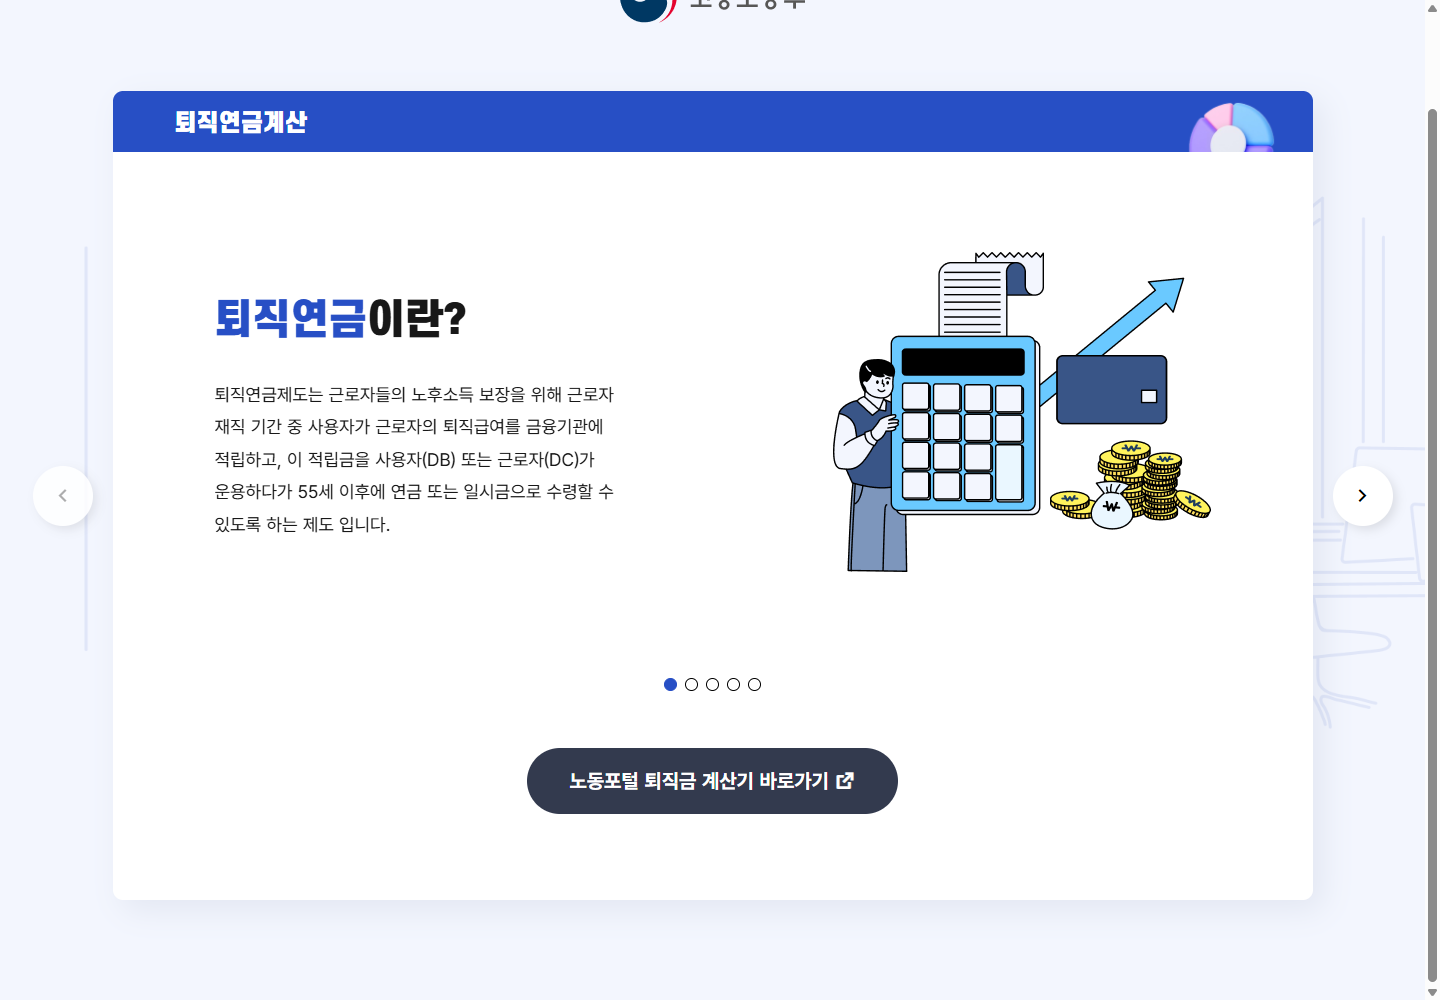
고용노동부의 제도 설명은 “55세 이후에 연금 또는 일시금으로 수령할 수 있도록 하는 제도 입니다.”라고 안내합니다.

*출처: 고용노동부 퇴직연금 안내. 캡처 앵커: “55세 이후에 연금 또는 일시금으로 수령할 수 있도록 하는 제도 입니다.”*
연금은 나누어 받을 계획을, 일시금은 한 번에 필요한 자금 계획을 세울 때 비교할 수 있습니다. 선택 전에 적용 세금과 실제 받을 금액을 같은 기준으로 비교하세요. 55세라는 제도 설명만으로 개인의 연금 개시 자격이 자동으로 확정되는 것은 아닙니다.
DB·DC와 IRP는 무엇이 다를까?
| 구분 | 고용노동부 안내의 핵심 | 먼저 볼 항목 |
|---|---|---|
| DB형 | 퇴직할 때 받을 퇴직급여가 사전에 확정되고 사용자가 부담금을 적립해 자기 책임으로 운용 | 회사가 안내한 가입 제도와 퇴직급여 내역 |
| DC형 | 사용자의 매년 부담금이 근로자 연간 임금총액의 1/12로 사전에 확정되고 근로자가 적립금을 직접 운용 | 적립금과 운용 현황 |
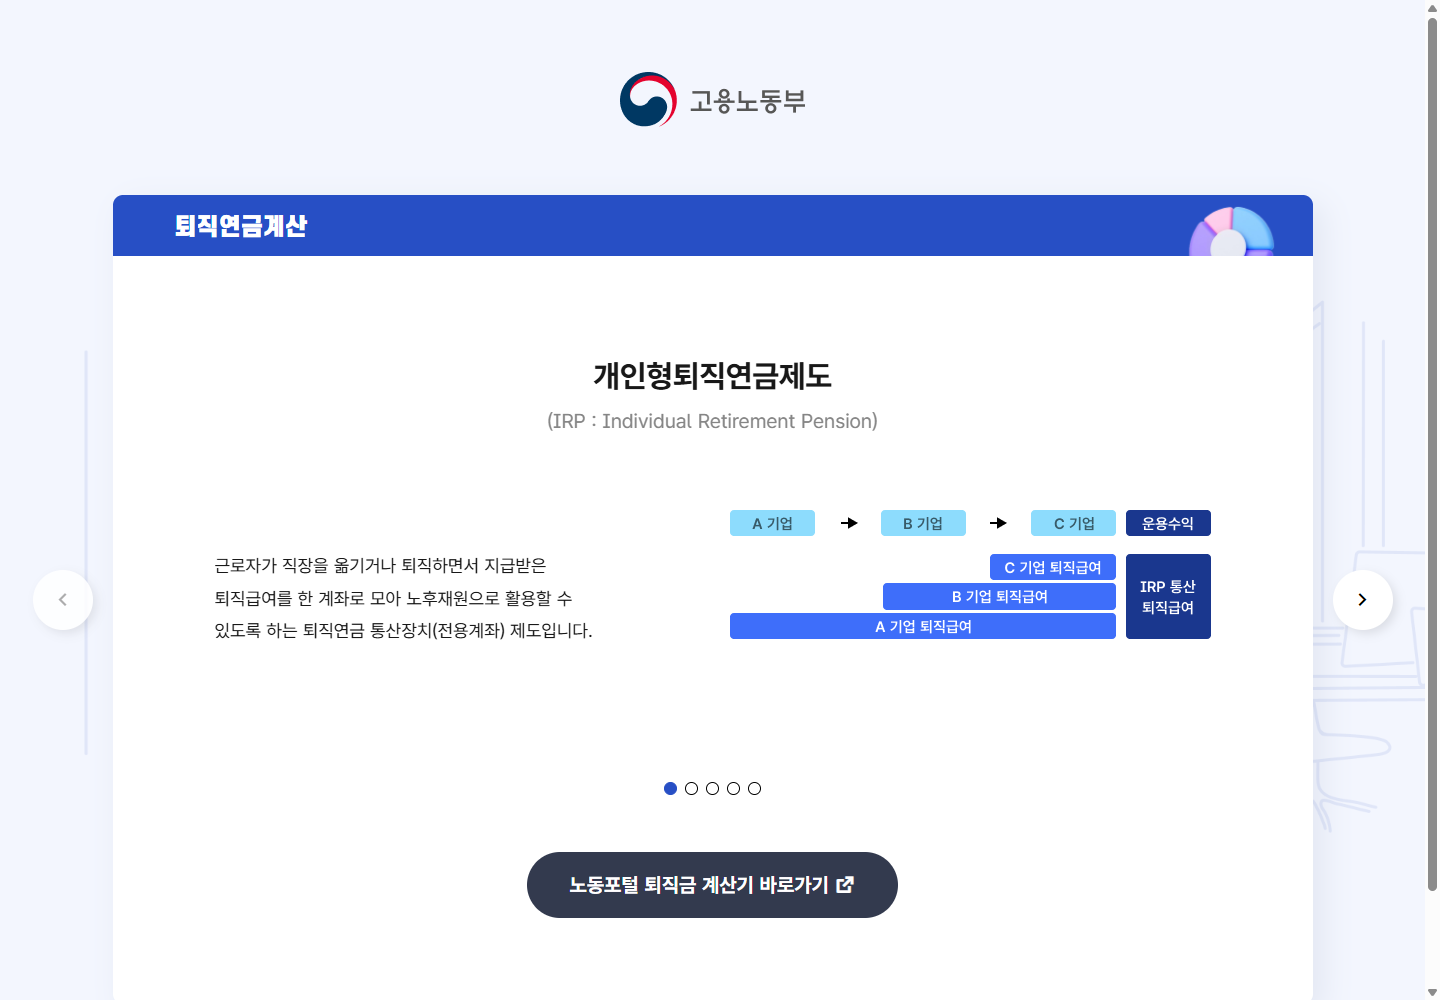
| IRP | 이직하거나 퇴직하면서 받은 퇴직급여를 한 계좌에 모아 노후재원으로 활용하는 전용계좌 | 계좌를 보유한 금융회사와 계좌 내 퇴직급여 현황 |
DB·DC는 퇴직연금의 적립과 운용 방식에 관한 구분이고, IRP는 받은 퇴직급여를 모아 활용할 수 있는 계좌의 역할을 설명합니다. 따라서 자신의 회사 제도와 보유한 IRP를 각각 확인하는 것이 선택의 출발점입니다.
고용노동부 화면의 정확한 제목은 “개인형퇴직연금제도”입니다.

*출처: 고용노동부 퇴직연금 안내. 캡처 앵커: “개인형퇴직연금제도”.*
내 수령 방식 선택을 준비하는 순서
1. **제도와 계좌를 구분합니다.** 회사의 퇴직연금 안내나 가입 내역에서 DB형인지 DC형인지 확인하고, 보유한 IRP가 있다면 금융회사와 계좌를 기록합니다.
2. **퇴직급여와 적립금 내역을 살펴봅니다.** DB형은 안내받은 퇴직급여 내역을, DC형은 적립금과 운용 현황을 확인합니다. IRP에 퇴직급여가 이미 들어와 있다면 해당 계좌 내역도 함께 봅니다.
3. **두 수령 방식의 조건을 비교합니다.** 본인의 연금 개시 가능 여부, 일시금 수령 조건, 지급 일정, 적용 세금과 예상 실수령액을 해당 금융회사의 안내에서 각각 확인합니다. 연금이 가능하다면 지급 주기와 금액도 살펴봅니다.
4. **자금 계획에 맞춰 선택을 준비합니다.** 한 번에 필요한 금액과 앞으로 나누어 쓸 생활비를 적어보고 두 방식의 안내 내용을 대조합니다. 선택한 방식의 신청 화면과 필요한 서류는 계좌를 보유한 금융회사의 안내에 따라 확인한 뒤 진행합니다.
예를 들어 DC형 가입자가 IRP도 보유하고 있다면, 먼저 DC 적립금과 IRP에 들어온 퇴직급여를 각각 살펴봅니다. 그다음 금융회사가 안내하는 본인의 연금·일시금 조건과 예상 실수령액을 비교해 선택을 준비하면 됩니다.
자료: [고용노동부 퇴직연금 안내](https://www.moel.go.kr/retirementpay.do).